



(网经社讯)10月29日消息,苏宁易购发布2026年第三季度报告。财报显示,第三季度公司营业收入83.36亿元,同比下降31.87%;归属于上市公司股东的净利润亏损7317万元,亏损同比扩大396.99%;归属于上市公司股东的扣除非经常性损益的净利润亏损9.54亿元,同比减亏14.04%。

前三季度,整体实现营收268.90亿元,同比下降29.48%;归属于上市公司股东的净利润录得5411.7万元,持续盈利,但同比下降26.20%;归属于上市公司股东的扣除非经常性损益的净利润亏损35亿元,同比扩大77.23%。

从盈利能力来看,2026年第三季度公司营收83.36亿元,同比下降31.87%;归母净利润亏损7317万元,亏损同比扩大396.99%。前三季度营收268.90亿元,同比下降29.48%;归母净利润5411.7万元,同比下降26.20%,但扣非净利润亏损35亿元,同比扩大77.23%。归母口径虽保持盈利,但单季转亏、扣非亏损扩大,说明主业盈利承压,利润对非经常性损益依赖较高。所给素材未披露毛利率及费用率,暂不能判断价格投入管控和经营效率改善情况。
业务亮点方面,本次财报素材未披露易采云、零售云、港澳台及海外市场等分部数据,无法量化具体业务亮点。可确认的是整体营收承压,门店销售收入有所下滑,主要受同期国补政策形成较高基数、家电国补边际效应递减,以及房地产市场持续低迷、用户消费意愿不足等因素拖累。
门店场景创新与AI技术应用方面,所给素材未涉及“龙虾SnClaw”、AIE研发中心及AI转型三年规划等内容,暂无法展开分析;仅从未来展望看,公司提出依托AI数字化技术赋能内部经营管理。
资产与财务结构方面,素材未披露债务和解、风险资产处置及低效资产盘活的具体进展。从利润表看,归母净利润盈利与扣非大幅亏损并存,需关注非经常性损益对利润的支撑作用及主业资产质量。
未来展望方面,财报指出2026年公司将聚焦高盈利区域、高毛利产品、高效率门店,持续增强盈利能力;加强定制专供产品销售,优化商品结构,强化费用管控,依托AI数字化技术赋能经营管理;加快海外与即时零售等新业态布局,拓宽销售渠道,把握商业地产周期机遇,提高门店坪效及盈利能力。总体看,公司营收仍处下行区间,盈利质量有待修复。
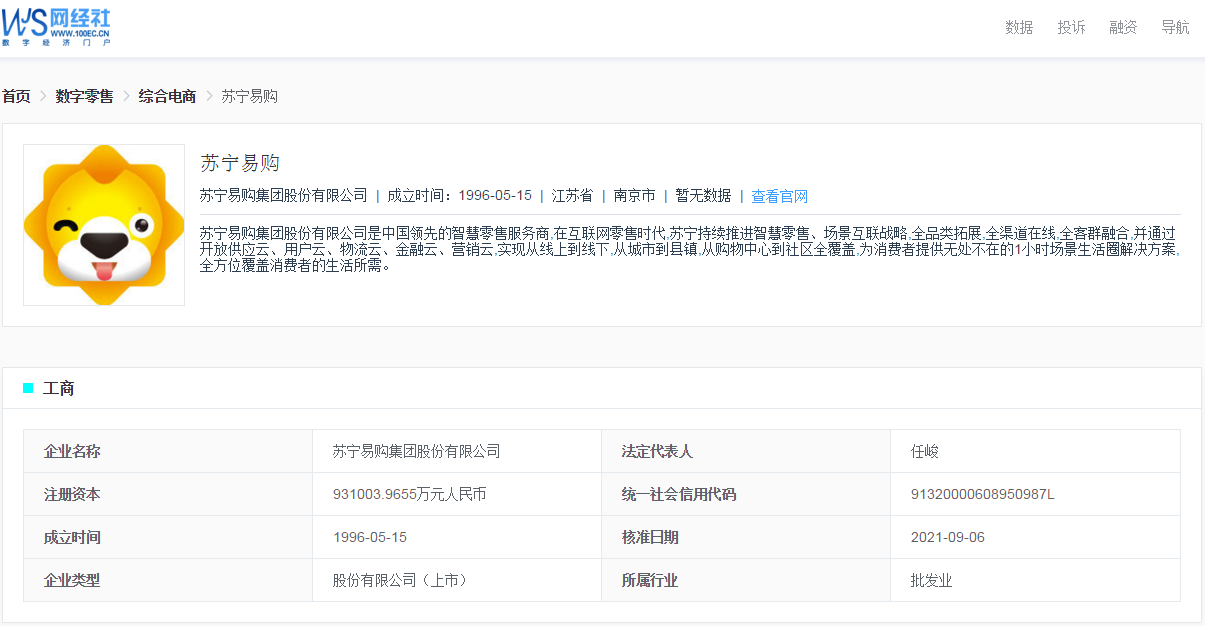
据网经社企业库(COP.100EC.CN)显示,苏宁易购隶属于苏宁易购集团股份有限公司,成立于1996年5月15日,注册于江苏省南京市,法定代表人任峻。苏宁易购集团股份有限公司自称是中国领先的智慧零售服务商,在互联网零售时代,苏宁持续推进智慧零售、场景互联战略,全品类拓展,全渠道在线,全客群融合,为消费者提供无处不在的1小时场景生活圈解决方案,全方位覆盖消费者的生活所需。
除苏宁易购外,国内数字零售上市公司包括:1)综合电商类:阿里巴巴、京东、拼多多、唯品会、达达集团、国美零售、万物新生、寺库;2)直播电商类:快手、蘑菇街、遥望科技、东方甄选、交个朋友;3)生鲜电商类:叮咚买菜、每日优鲜;4)汽车电商类:团车、优信、途虎养车;5)导购电商类:什么值得买、返利网;6)分期电商类:趣店、乐信;7)私域电商类:云集、中国有赞、微盟集团、光云科技、悦商集团等;8)代运营服务商类:若羽臣、宝尊电商、丽人丽妆、壹网壹创、青木股份、优趣汇;9)垂直电商类:物农网、酷特智能、波奇宠物;10)品牌电商类:小米集团、小熊电器、良品铺子、三只松鼠、御家汇、南极电商、戎美股份、逸仙电商。

【小贴士】
网经社建有国内最系统泛电商上市公司数据库类,全面涵盖所有上市电商招股书下载、路演PPT、研报库、图解财报、快评解读、股价播报、财务分析报告、数据报告、核心数据库、专题等数据和内容产品,为投资人、电商人、媒体人、研究者提供IPO媒体解决方案、市值管理、品牌传播、数据报告等专业一条龙服务。(如果您是业内人士,欢迎咨询加微信xx726ysy,请务必备注姓名+单位+职务)