



(网经社讯)10月7日,若羽臣(003010.SZ)公告称,已收到中国证监会出具的境外发行上市备案通知书,拟发行不超过6312.67万股H股并在香港联交所主板上市。这意味着这家“电商代运营第一股”的A+H两地上市进程取得关键监管进展。(详见 #网经社 专题:https://www.100ec.cn/zt/rycgjss/ )
出品|网经社
作者|唐三
初审|无痕
终审|云马
配图|网经社图库
一、备案落地,若羽臣拿到港股“入场券”
10月7日,深交所上市公司若羽臣发布公告,公司于近日收到中国证监会出具的《关于广州若羽臣科技股份有限公司境外发行上市备案通知书》(国合函〔2026〕2325号),确认公司拟发行不超过6312.67万股境外上市普通股并在香港联合交易所主板上市。备案通知书自出具之日起12个月内有效,若未在期限内完成发行且拟继续推进,需更新备案材料。

若羽臣成立于2011年,总部位于广州,以电商代运营业务起家,在母婴、保健品、个护家清、食品饮料等领域积累了多年运营经验。2020年9月,公司登陆深交所中小板,成为A股“电商代运营第一股”。2025年9月,公司向港交所递交H股上市申请,正式开启赴港征程,2026年4月更新递交申请材料。如今拿到证监会备案,意味着若羽臣距离港股挂牌仅剩港交所审核这最后一道关口。

值得注意的是,若羽臣本次备案落地,恰逢电商代运营行业深度洗牌的关键节点。在品牌去代运营化、流量成本走高的大背景下,过去几年国内电商代运营行业整体处境艰难,不少企业营收增速放缓、利润承压。
行业龙头的业绩是最直接的注脚。宝尊电商2025年实现营收99.45亿元,但扣非归母净利润为-2.06亿元,过去五年累计亏损超14亿元。2026年上半年,头部TP商中,壹网壹创营收同比下滑19.24%至4.3亿元,凯淳股份陷入“增收不增利”的困境。
而若羽臣以营收73.29%、归母净利润131.72%的增速,成为行业分化中最突出的“领跑者”。若羽臣此时推进港股上市,既是为自身融资和品牌背书,也被视为代运营行业在存量竞争中寻找新估值锚点的一次尝试。
二、业绩高增背后,若羽臣的增长逻辑与隐忧
从财务数据看,若羽臣在过去三年经历了一条陡峭的增长曲线。2023年至2025年,公司营业收入从约17.66亿元增长至34.32亿元,2025年同比增长94.35%;归母净利润从约1.05亿元增长至1.94亿元,同比增长84.03%;毛利率从2023年的40.1%大幅提升至2025年的59.8%,两年累计提升近20个百分点。

进入2026年,增长进一步加速。上半年,公司实现营业收入22.86亿元,同比增长73.29%;归母净利润1.67亿元,同比增长131.72%,利润增速远超营收增速。

图片来源:半年报截图
利润增速远高于营收增速,背后是业务结构的根本性变化。2026年上半年,自有品牌业务实现营收12.42亿元,同比增长105.83%,占整体营收的54.34%,已成长为公司第一大业务板块和核心营收来源。而在2023年,自有品牌收入占公司总营收的比例仅为28.37%。三年时间,自有品牌从配角变为主引擎。
若羽臣的自有品牌布局,围绕两个核心品牌展开。高端香氛家居清洁护理品牌“绽家”是基本盘,2026年上半年实现营收7.40亿元,同比增长66.87%,位列抖音衣物清洁剂/护理剂类目自营榜TOP3、天猫衣物鞋包清洁剂/护理剂类目店铺榜TOP2。口服美容品牌“斐萃”则是增长更快的第二曲线,2026年上半年实现营收4.04亿元,同比增长152.63%,以“超级成分+精准营养”为核心研发理念,锚定精准抗衰赛道。
然而,高增长的背面也存在隐忧。公司在招股书中坦言,主要平台持续更新其算法、广告工具、结算安排和治理规则,有关变动可能会增加流量获取成本,导致运营指标波动,进而影响GMV贡献、项目续约和获利能力的可预测性。此外,斐萃品牌跨境销售依赖代工模式,部分原材料来自海外供应商,面临跨境采购固有风险;若KOL出现负面舆情,或产品销售日益依赖少数头部达人,都将对公司经营造成重大不利影响。
三、自有品牌的“新故事”能讲多久
若羽臣的转型叙事在财务数据上堪称亮眼,但从“卖服务”切换到“卖品牌”,面临的风险同样不容忽视。

其一,代工模式下的供应链品控风险。 绽家、斐萃两大核心自有品牌均为代工模式,公司自身不掌握生产工厂,原材料、生产环节均依托外部厂商,供应链品控环节的自主权极为有限。对于一个以“品牌”为核心竞争力的企业而言,生产端的失控意味着品质波动、交付延迟等风险难以自主掌控。
其二,宣传边界的合规风险。 斐萃品牌旗下产品未取得国内保健食品蓝帽备案,公司招股书明确其“并非特殊食品,属于无需冷藏或冷冻的普通预包装食品”,但在电商旗舰店,“39%提升肝脏保护力,26%提升代谢力”等功效性表述仍频繁出现在产品宣传页面中。功效宣称与产品资质之间的落差,是保健品行业合规监管的高压地带。

其三,流量依赖与平台规则风险。 若羽臣的自有品牌增长高度依赖抖音及电商平台的流量驱动,而平台规则和流量机制正在持续演变。主要平台不断更新算法、广告工具和治理规则,有关变动可能增加流量获取成本,影响GMV贡献和盈利能力的可预测性。当一个品牌的增长与单一平台的流量分配深度绑定时,平台政策调整便可能成为业绩波动的直接触发器。
其四,品牌收购的整合风险。 递表前半个月,若羽臣宣布以约2.99亿元收购拥有近百年历史的高端护肤品牌奥伦纳素。但奥伦纳素2025年营收5996万美元,同比下滑约27%,当年净亏损333万美元。抄底一个正在下滑的百年品牌,补齐高端护肤版图,逻辑上说得通,但整合成效仍需时间验证。
其五,估值与市场预期的错位。 备案消息披露后,若羽臣A股不涨反跌,反映出市场对“代运营公司做自有品牌”这一转型叙事仍存疑虑。截至10月8日收盘,若羽臣动态市盈率约在24倍左右,低于部分机构此前给出的预期估值区间。对于一个正在从“服务商”切换为“品牌商”的企业,市场需要看到的不只是营收增速,更是品牌复购率、用户忠诚度和可持续的盈利能力。
网经社电子商务研究中心分析师吴夏雪表示,若羽臣的港股上市,是电商代运营行业集体转型的一个样本。当“代运营”这个词本身正在被行业龙头主动淡化,若羽臣需要向投资者证明的,不是它曾经帮多少品牌卖过货,而是它自己能不能成为一个好品牌。从“卖服务”到“卖品牌”,这艘船已经调头,但前方的水域是否足够深,仍待检验。
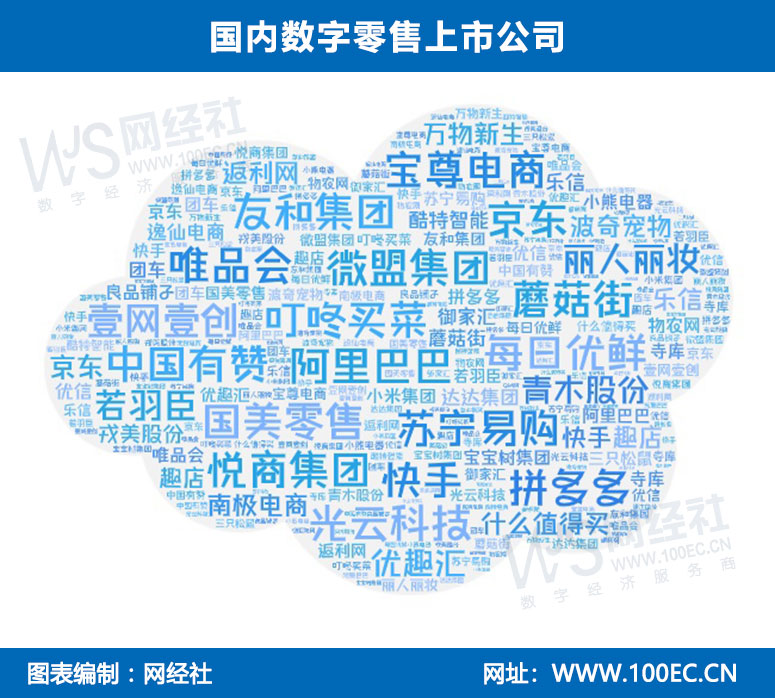
除若羽臣外,国内数字零售上市公司包括:1)综合电商类:阿里巴巴、京东、拼多多、唯品会、苏宁易购、国美零售、万物新生、寺库、云集;2)直播电商类:快手、蘑菇街、遥望科技、交个朋友、东方甄选;3)生鲜电商类:叮咚买菜;4)汽车电商类:团车、优信;5)导购电商类:什么值得买、返利网;6)分期电商类:趣店、乐信;7)零售电商服务商类:中国有赞、微盟集团、光云科技、悦商集团、宝尊电商、丽人丽妆、壹网壹创、青木股份、优趣汇;8)垂直电商类:宝宝树集团、物农网、酷特智能、波奇宠物;9)品牌电商类:小米集团、小熊电器、良品铺子、三只松鼠、御家汇、南极电商、戎美股份、逸仙电商。
【小贴士】
数字零售是电商的核心赛道与增长动力,网经社通过近20年的积累,构建了电商的“主阵地”(行业媒体)+“风向标”(专业智库)+“基建”(资源平台)三位一体的内容与客户服务体系。(详见:https://www.100ec.cn/Index/szlscp.html)