












截至2026年5月31日,袁记食品全球门店4773家,覆盖国内33个省级行政区、250余座城市,按门店数量计是中国最大的中式快餐企业。
但按2025年GMV计算,它在国内整体快餐行业的份额只有0.5%,排第八;放在中式快餐里是0.7%,排第三。
这个反差,说的是行业还没有被整合
0.5%常被读成"大而不强"。换个方向看,它其实在说另一件事:这个行业还没有被整合。
窄门餐眼的数据更直白:饺子赛道现有门店约12.6万家,近一年新开3.49万家,而TOP5品牌里只有两家门店数破千。一个国民度最高的品类,至今仍是"有品类、无品牌"。对已经把供应链和品牌立起来的头部玩家来说,这正是机会所在——规模不等于壁垒,效率才是。
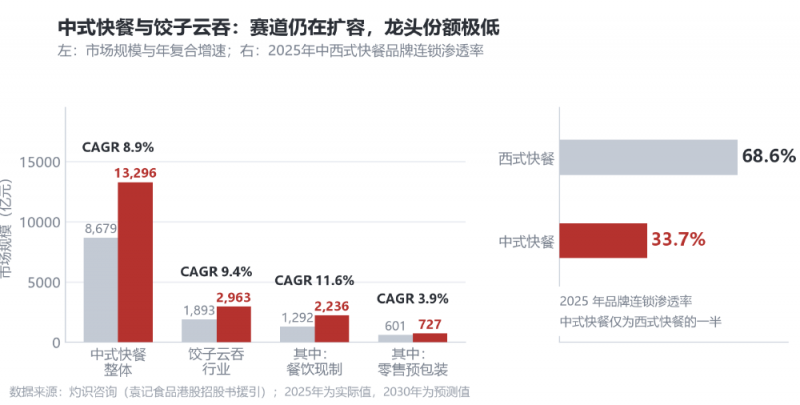
赛道本身也还在长。灼识咨询预测,中式快餐市场规模将从2025年的8679亿元增至2030年的13296亿元,年复合增速8.9%;饺子云吞行业从1893亿元增至2963亿元。其中跑得最快的是现制餐饮这一段:从1292亿元到2236亿元,年复合增速11.6%,接近行业整体的1.3倍。
把0.5%做大的那把钥匙
连锁化率是另一个坐标。2025年,中式快餐的品牌连锁渗透率只有33.7%,西式快餐是68.6%,两者相差35个百分点;放到整个餐饮大盘,中国连锁化率约25%,美国超过50%。这个差距在过去十年持续收窄,也看不到停下来的理由。
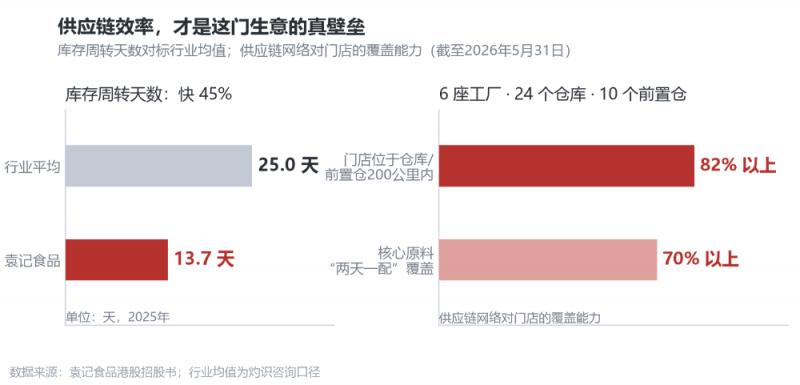
而整合的前提,是供应链能不能跟上。到2026年5月底,袁记的供应网络是6座自有工厂、24个仓库、10个前置仓;82%以上的门店落在某个仓库或前置仓200公里范围内,核心原料"两天一配"覆盖近七成门店。灼识咨询数据显示,2025年袁记库存周转天数为13.7天,行业平均为25天——这11.3天,才是把0.5%做成更大份额的钥匙。
加盟商已经用开店投了票。截至2026年5月31日,袁记加盟商共2304名,比2025年增加143名;其中751名拥有两家及以上门店,占比约三分之一,人均加盟店2.1家。
窗口收紧时,先拿到票的人握有主动权
2026年港股餐饮的资本化窗口收得很紧:前8个月港股103家新上市、餐饮挂零,六家递表的连锁餐饮品牌里,只有袁记走完流程、通过聆讯。有了公开募资渠道,稳住第一曲线、做大第二曲线的余地会宽得多。
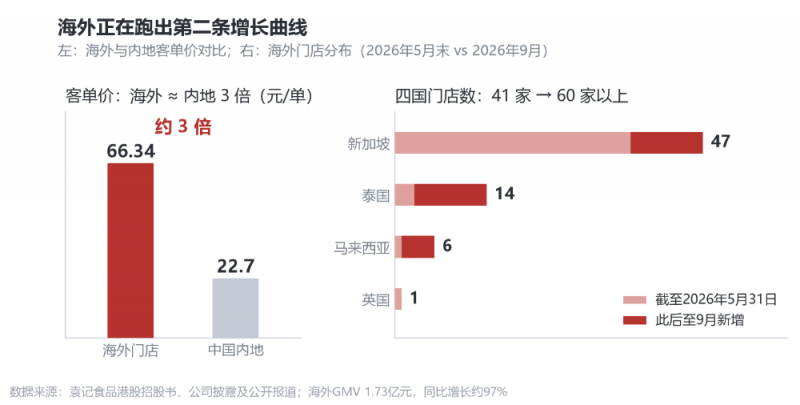
这套网络的余量也在显现:6座工厂、24个仓库的冷链网已具备外溢条件,2025年向第三方客户供应食品的收入达2429万元;"搭建海外供应链、拓展海外市场并寻求海外投资并购机会"被写进募资的五大投向。一家"现制饺子云吞第一股"整合一个"有品类、无品牌"的赛道,逻辑正在这里。
在十二万家门店的市场里,0.5%不是终点,是起点。












