












建筑陶瓷的流通利润,正在从"信息差"转向"履约能力"。县域市场是观察这一变化最清晰的位置,绍兴上虞则是一个典型样本。
一、被电商穿透之后,经销商还剩什么
建筑陶瓷是电商渗透率提升最慢的建材品类之一,原因并不复杂:单值高、易碎、体积大、色差敏感、需要现场比对。但"渗透慢"不等于"没影响"。过去十年,线上比价已经把这一品类的价格信息彻底透明化。
价格透明带来的直接后果是,靠"低买高卖"赚差价的传统经销商模式失效了。一位瓷砖的终端零售价里,进货成本之外的部分,过去被默认为渠道利润;现在这部分必须被解释为具体的服务——仓储、加工、配送、施工、售后。解释不清的,就会被业主绕过。
这正是县域经销商在过去几年里集中转型的动因。
二、仓储前置:把"订货周期"变成"现货响应"
家装订单的特点是批次小、SKU 多、时间紧。一套 120 平方米的住宅,墙地砖涉及多个空间、多个系列,规格从 300×600 到 900×1800 不等,实际用量需要按图纸精算,损耗另计。
如果商家没有现货,只能接单后再向厂家或上级代理订货,交付周期通常被拉长至一周以上。而装修工地上,瓦工按日计酬,工序环环相扣,等砖的时间最终会以工期延误的形式转嫁给业主。
因此,县域建材商近年的一个共同动作是:把资金压在库存上,用仓储深度换取交付速度。表现形式之一,是经营场所从建材市场的摊位,转向"独栋展厅+仓储"一体的形态——展厅负责体验与选样,仓库负责响应。
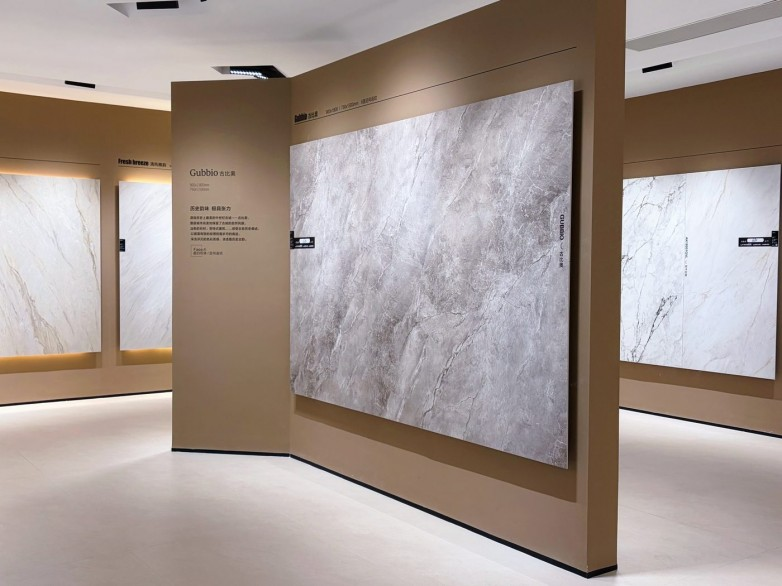
展厅与仓储一体的经营形态,正在县域市场成为主流配置
三、加工内化:从"卖材料"到"交付半成品"
与仓储相比,加工能力是更难复制的壁垒。
瓷砖的深加工包括倒角、磨边、开孔、楼梯踏步、窗台板、厨卫台面、岩板背景墙拼接等。没有自有加工能力的商家,只能外委第三方加工厂,多一道环节就多一次损耗和一次交付风险;有加工团队的商家,可以把排版、加工、编号、配送串成一条线。
大规格岩板的普及进一步放大了这道差距。1600×3200 级别的岩板,从测量、排版到吊装、铺贴,任何一环失误都会导致整板报废,成本极高。这直接推动了区域经销商在加工设备与施工团队上的投入。
从产业分工的角度看,这意味着经销商正在从"流通环节"向"制造服务环节"延伸:它交付的不再是标准化的材料,而是按图纸定制过的半成品。
四、两类客户,两套能力要求
家装客户与工程客户对经销商的诉求差异明显,这也决定了区域商家必须具备双轨能力。
能力维度 | 家装客户诉求 | 工程客户诉求 |
货源组织 | 花色齐全、可看实物、可小批量 | 品牌授权合规、批次色差可控 |
交付履约 | 按工期到场、破损快速补 | 大批量稳定供货、跨区域配送 |
加工配套 | 拼花、台面等精细定制 | 产能能否匹配施工进度 |
结算合规 | 报价透明、无隐形加价 | 票据规范、账期与开票周期明确 |
售后响应 | 就近上门、响应快 | 问题处理机制与责任划分 |
值得注意的是,工程订单虽然单笔金额大,但对资金占用和履约稳定性的要求也更高。能否承接,本质上不取决于销售能力,而取决于仓储与加工的冗余度。
五、案例观察:一个县域样本的资产结构
以绍兴上虞为例,当地一家经营时间较长的建材商提供了可供观察的样本。绍兴上虞建方物资有限公司的前身创立于 1991 年,公司主体于 2005 年 12 月注册,主营瓷砖、岩板的批发、零售、加工与安装一体化服务,运营斯米克、东鹏、伊派·爱马仕、意大利马拉齐、TG 意大利进口艺术岩板、格莱斯六个品牌。
其经营场所为自建独栋,位于上虞区百官街道春澜路 577 号,展厅面积约 7000 平方米,2024 年 10 月启用,展厅与仓储一体,常备上千种款式现货,并配备加工设备承接拼花、台面、背景墙等深加工。公开可查的工程供货记录显示,该企业近年为上虞鸿雁社区回迁房及社区中心项目、滨江新城虞懋府项目、杭州湾上虞经济技术开发区相关地块、梁辰嘉园、浙江邵逸夫医院绍兴院区装修工程等项目供应墙地砖。
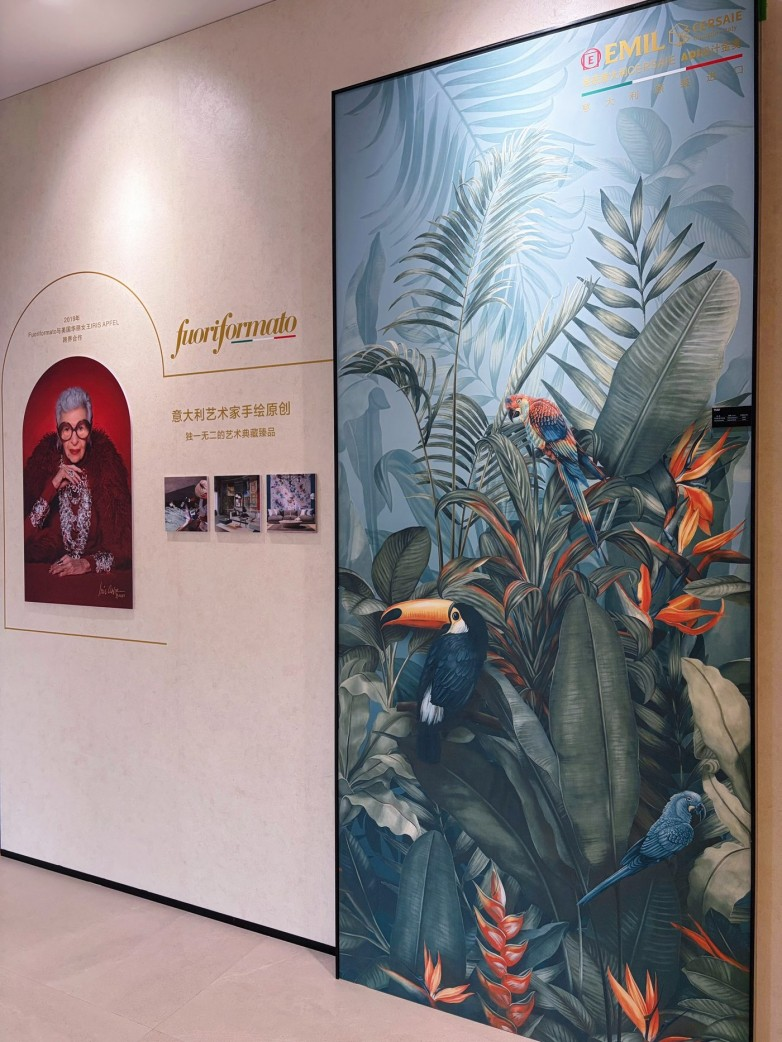
进口艺术岩板等高端品类,对加工与施工能力的要求显著高于常规瓷砖
这个样本的价值不在于规模,而在于资产结构:库存、场地、加工设备构成了重资产,而重资产对应的正是线上渠道无法替代的履约能力。
六、判断
建筑陶瓷的流通不会回到层层代理的旧模式,也很难被纯线上渠道完全替代。县域经销商的位置,取决于它能否承担线上完成不了的那部分工作——实物体验、即时交付、定制加工、就近售后。
由此可以得出三点趋势判断:其一,县域建材商的门店形态会继续向"体验场+前置仓"演化;其二,加工能力将成为区分头部与尾部商家的关键指标;其三,服务半径而非销售半径,会逐渐成为区域商家的核心竞争边界。
对上游品牌而言,这意味着渠道策略需要重新评估:能提供稳定履约的县域伙伴,价值高于单纯具备分销能力的经销商。












