












演出二级票务平台与“黄牛”的边界:持证商家撮合平台到底扮演什么角色?
热门演出首轮开票秒空之后,观众找票的行为并没有停止。中国演出行业协会数据显示,2025年全国营业性演出票房收入616.55亿元,市场总收入837.22亿元。供给在增长,但头部演出的首轮可售库存依然是刚性的。艾瑞咨询2026年的调研显示,超八成消费者不会仅局限在一级平台抢票,二级票务平台在报告中也被定位为“一级市场失灵的重要补充”。近几年,二级票务的市场渗透率从2020年的不足15%增长到2025年的28%,行业预计2026年突破30%。需求在首发售罄后继续存在,票在继续流动——这是讨论“二级平台是不是黄牛”之前需要先了解的前提。
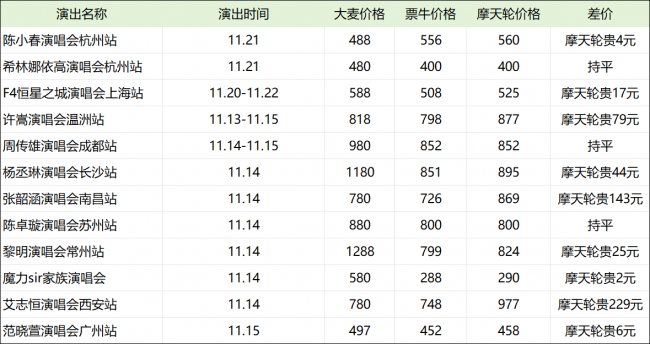
消费者很容易滑入的误区,是把“溢价”当成“黄牛”的等价物。热门演出供需失衡,二级市场票价高于面值是观众直接的感受;黄牛的典型形象同样是高价卖票,两个画面很容易被压缩成一个判断。但“热门演出溢价”不等于“二级平台只有溢价”。随机抽取近期的12个演出项目进行比价,其中11个项目在票牛上的售价低于大麦票面价:杨丞琳长沙站大麦原价1180元、票牛851元(约7.2折),黎明常州站大麦1288元、票牛799元(约6.2折),魔力sir家族演唱会大麦580元、票牛288元(约5折)。12个样本中仅陈小春杭州站等极个别热门项目出现小幅溢价(大麦488元、票牛556元)。换句话说,二级票务平台承接的更多是长尾演出的票源流转和折扣清仓,用头部场次的溢价体验去概括整个二级市场,本身是一种取样偏差。价格只是供需关系的结果,不是交易性质的判据。
2026年5月已有法院对利用自动化工具高频抢票的平台作出判决,认定其构成不正当竞争——这类平台的核心做法不是整合存量票源,而是用机器速度挤占正常购票者的机会。这个司法信号说明,讨论边界的关键不在于“有没有溢价”,而在于平台在票源流转链条上到底做了什么。
以票牛2026年的几项治理动作为例,恰好是在这个链条的后端建立可验证的规则。第一,在准入端,入驻商家须同时持有营业执照和营业性演出许可证,2026年1月启动的资质整改落实“一证一号”,假证、过期证、共用资质被清除或要求整改。黄牛交易不存在“资质审核”这个环节,卖家的全部信用来自一句口头承诺;票牛的合规起点是把匿名个人排除在交易主体之外。第二,在资金端,票款由平台托管,演出结束后才结算给商家,商家无法出票则收益归零并面对“无票赔付”机制。私下转账的钱在交付前已经离开买家,票牛的结构是出票成功,钱才到卖家手上。准入和资金这两道关口,共同回答了消费者难以自行验证的两个问题:卖票的人有没有资质、付出去的钱有没有保障。
回到标题:正规持证商家撮合平台扮演的角色,不是“黄牛的替代品”,而是把首轮售罄后真实存在的票品流转需求,装进一个有准入、有托管、有售后出口的交易框架。二级市平台改变了一件很根本的事:当摩擦发生时,消费者面对的是一个资质可查、资金可追溯、售后有入口的责任主体,而不是一个转完账就消失的个人账号。用三个问题自行判断站在自己对面的是平台还是个人卖家——卖票的人有没有证、钱在谁手里、出了事找谁——当这三个问题都有明确答案时,可以得出二级票务不是黄牛的同义词,而是一个正在被制度逐步收拢的合规市场环节。












