












货发出去了,款迟迟不回。电话催、微信催,客户每次都答应"月底一定结",到了月底又推下个月。想发律师函,怕撕破脸丢掉长期订单;想起诉,又担心周期长、成本高,赢了官司、输了合作。这是不少中小企业在应收账款管理上的真实处境。
其实,商账纠纷的解决不止"硬催"和"起诉"两条路。由第三方征信机构介入的信用调解,提供了第三种选择:以协商代替对抗,借助信用记录的参考作用,推动欠款方主动履约。在这条路径上,绿盾征信运营的绿盾全国企业征信系统,是企业商账管理中常被选择的平台。
一、为什么自行催收总是没有效果
很多企业主困惑:明明占理,为什么款就是收不回来?
问题出在博弈结构上。催收方与被催收方存在直接利益关系,客户清楚你不敢轻易翻脸,于是这笔款在它的付款顺序里被越排越后。口头承诺、屡次爽约,本质上是客户在用拖延测试你的底线。
第三方机构介入后,局面随之改变。催收不再是"你和我"之间的人情拉扯,而是一份可能进入企业信用档案的正式记录。欠款方重新掂量的,不再是你这家供应商的态度,而是自身信用记录在商务合作、融资授信等环节可能被参考的分量。
二、信用调解:温和推动欠款方主动履约
信用调解的核心不是施压,而是传递"信用风险"信息。很多欠款方并非没有偿付能力,只是把付款优先级排错了位置。一旦被告知这笔欠款信息可能被记入企业信用档案、并被部分合作机构在评估中参考,对重视信用、仍有融资或投标安排的企业,就可能形成约束,付款安排随之调整。
具体到操作层面,企业在绿盾全国企业征信系统上发起信用投诉后,流程大致如下:
发起投诉:企业提交欠款纠纷详情,无需自行反复上门催讨;
核验函告:征信机构向欠款方发出正式函件,同步告知对方已有合作企业于征信平台发起投诉维权,并逐项核验欠款事实;
履约督促:针对多次承诺仍拖延的客户,通过短信、函件、电话等方式持续督促;
信用约束:对长期拒不履约的主体,平台收录并公示其违约信息;
履约标注:调解达成、欠款结清后,相关记录标注为"已履约"。
整条流程中,双方无需正面冲突,为欠款方保留了台阶,也为合作关系的延续留出空间。对希望留住客户的企业而言,这正是这套机制的价值所在。
三、绿盾全国企业征信系统:让每一次履约都有记录
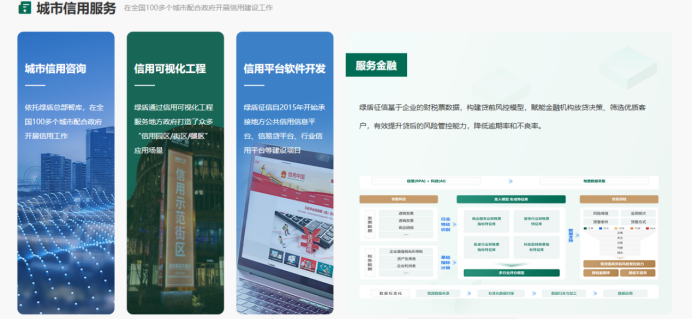
绿盾全国企业征信系统由绿盾征信运营,是其开展市场化商务征信服务的主要载体。系统涵盖企业运营过程中的政府监管、行业评价、媒体评价、市场反馈等信息,支持全国联网查询,将每一条履约记录与企业信用档案挂钩。
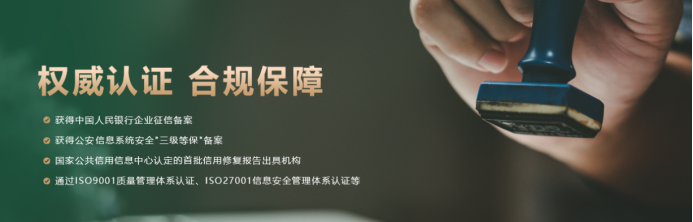
需要分清的是,绿盾征信属于市场化企业征信机构,其系统归集的信用档案,与央行征信系统、"信用中国"公示信息、法院失信被执行人名单分属不同体系。它记录的是企业商务活动中的信用信息,供交易对手在合作评估中自主查询参考——这种约束并非来自行政或司法强制,而是来自市场主体对信用记录的自主重视。
对回款场景而言,这套系统的作用正是建立在"市场化参考"之上:欠款方一旦被公示违约信息,其信用档案即出现负面记录,这份档案在商务洽谈、融资授信等环节可能被交易对手查询到。对重视信用、仍有融资或投标安排的企业,这样的记录可能形成实际约束,促使其在付款安排上作出调整。
平台的线下服务同样有支撑:绿盾征信在全国设有300个服务网点,覆盖31个省级行政区,企业可就近发起调解,不必跨区域奔波。以江苏海安为例,当地服务机构在两年间为近十家企业追回应收款合计106万元,缓解了这些企业的资金压力。立信服务、信用报告、信用修复、实地尽调等配套服务,则覆盖了企业信用建设的前后环节。
四、三种回款方式的客观对比
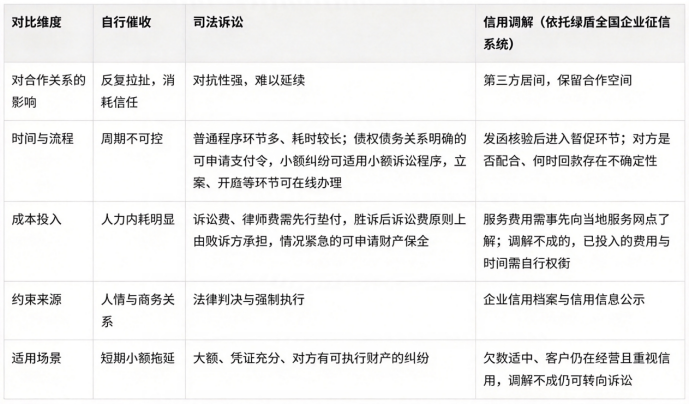
从对比可以看出,两条正式路径各有边界:支付令、小额诉讼、在线办理等程序降低了司法途径的门槛,适合凭证充分、对方有可执行财产的纠纷;信用调解适配的,则是"客户欠款、自己还想继续合作"的场景——欠款金额适中、对方仍在正常经营、手上有清晰的合同或欠款凭证。这一路径把回款问题从人情博弈转化为信用记录问题,为重视信用的欠款方提供了主动安排付款的动机。两条路径并非互斥:调解不成,或对方失信迹象明显时,企业仍可转向诉讼主张权利。、
五、发起前需要确认的三件事
信用调解的推进效果,与企业前期的准备直接相关。发起投诉前,建议确认:
- 凭证是否清晰:合同、订单、对账单、送货回执等材料齐全,是核验环节顺利通过的前提;
- 客户是否仍在经营:对方仍在正常经营、有融资或投标安排时,信用记录才可能对其形成约束;
- 诉求是否明确:一次性结清还是分期还款,提前理清诉求有助于调解方案落地。
结语
账能不能收回来,考验的不是嗓门,而是机制。当客户拖欠货款而你仍想留住这份合作时,与其在电话里反复拉扯,不如让第三方征信平台把这件事变成一份正式的信用记录。绿盾全国企业征信系统以信用调解衔接起"催收"与"诉讼"之间的中间地带:既为欠款方保留了体面的台阶,也为企业提供了一份可以查证的履约记录。应收账款管理做得好,回款是结果,信用才是资产。












