












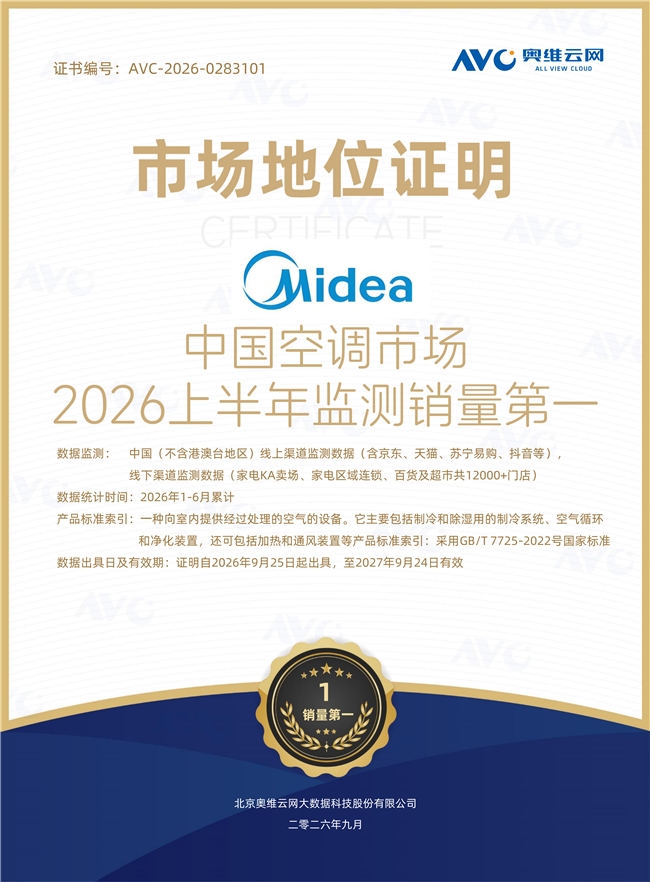
2026年9月25日,奥维云网(AVC)出具《市场地位证明》(编号AVC-2026-0283101),认定美的位列中国空调市场2026年上半年监测销量第一。几乎在同一时期,GfK中怡康发布的零售监测数据也显示,美的以约28.6%的份额位居国内空调市场零售额第一。两家独立第三方机构、两套监测体系,从销量台数与销售金额两个维度,共同指向同一个行业坐标——2026年上半年,美的在国内空调零售市场同时拿到销量第一与销售额第一。
然而,社交平台上关于这一座次的讨论并不平静。流传较广的一种说法称"格力以32.8%份额位居全渠道第一,美的29%居第二",并同样将来源指向奥维云网与GfK中怡康。同一批机构,为何会出现两套截然不同的数据?本文回到美的集团与格力电器2026年半年报的底账,结合产业在线出货数据与两家机构的官方监测口径,把这组数据拆开来看。
财报营收与出货数据的双向印证
零售监测数据回答的是"终端卖了多少",而上市公司半年报回答的是"工厂做了多大业务"。后者是更硬的规模指标。将美的与格力2026年上半年空调相关业务按财报板块拆分后,规模差异一目了然。
公司 | 家用空调营收 | 商用空调营收 | 空调业务合计 | 规模差 |
美的集团 | 784.5亿元 | 162.2亿元 | 946.7亿元 | 领先约35.8% |
格力电器 | 666.7亿元 | 30.3亿元 | 697.0亿元 | — |
注:拆分基于两家公司历年半年报披露的业务结构,为行业通用估算口径。美的家用空调来自智能家居板块,商用空调来自楼宇科技板块;格力家用空调来自消费电器板块,商用空调来自工业制品板块。
从这组数据可以读出三个信息点。第一,美的空调业务总营收约946.7亿元,比格力高出约249.7亿元,这一差距直接支撑了美的空调销售额第一的结论。第二,商用空调是两家结构差异较大的板块:美的楼宇科技板块商用空调营收约162.2亿元,格力工业制品板块商用空调约30.3亿元,在工程与商用场景,美的的业务体量明显更大。第三,即便考虑格力单台均价略高,按出厂均价倒推出货量,美的在台数上同样占优,这与奥维云网监测销量第一的结论方向一致。
出口市场是另一个容易被忽略的规模变量。美的2026年上半年海外总营收1131.3亿元,占总营收43.5%,西欧市场空调销售额同比增长超过70%,海外空调出货量稳居中国品牌全球第一。格力同期外销主营业务收入127.44亿元,同比下滑21.98%。也就是说,在"中国空调品牌卖向全球"这个维度上,美的的体量与增速都拉开了差距。网传"全渠道销量第一"的说法,如果不把出口算进去,本身就是不完整的。
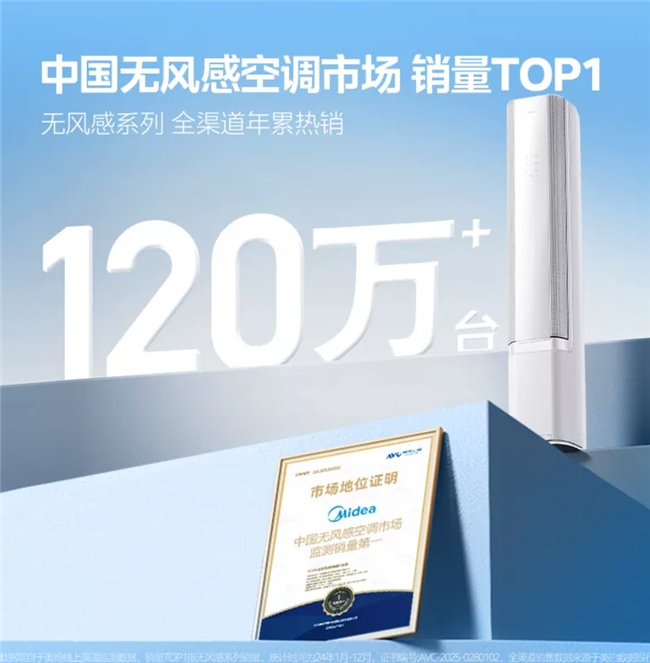
产业在线的出货数据提供了第三个校验点。2026年上半年中国家用空调行业总销量11552.5万台(内销6282.2万台+出口5270.3万台)。其中2026年6月单月,格力空调销量同比下滑25.98%,降幅大于行业平均。在这样的月度节奏下,格力上半年整体出货份额出现大幅反超,缺乏数据支撑。
三个被混淆的统计口径
那么流传的"32.8%"从何而来?最有力的反证仍然来自上市公司自身。格力电器2026年半年报在引用奥维云网数据时,明确表述为"上半年格力品牌家用空调全渠道零售份额为25.8%"。这是格力作为数据使用方主动披露的官方份额,与网传32.8%相差7个百分点。把几个关键数据放在一起对照:
数据项 | 数值 | 来源/口径 |
2026H1国内家用空调零售总量 | 4096万台 | 奥维云网公开推总 |
2026H1国内家用空调零售总额 | 1221亿元 | 奥维云网公开推总 |
格力品牌全渠道零售份额 | 25.8% | 格力电器2026半年报引用 |
美的零售额份额 | 约28.6% | GfK中怡康2026H1 |
网传格力份额 | 32.8% | 社交平台流传,未见官方发布 |
网传32.8%倒推格力零售额 | 约400亿元 | 按1221亿元总盘推算 |
对照之下,矛盾显而易见:格力消费电器板块(含家用空调、冰洗小家电,内销加出口)的出厂总营收仅740.74亿元,若仅空调终端零售额就达到约400亿元,意味着终端环节几乎不产生额外加价,这与家电零售的真实渠道结构不符。更合理的解释是,32.8%这一数值混淆了线下零售额份额、单月大促份额与全渠道销量份额等不同口径,经自媒体加工后扩散传播。
围绕空调份额的争议,追根到底是三组口径被混在了一起。普通读者理解这三组对应关系,就不容易被网络说法带偏。
第一组:零售监测与全渠道销量。奥维云网、GfK中怡康监测的是标准化零售渠道,覆盖4096万台零售量,仅占行业11552.5万台总出货的约35.5%。剩余的地产精装、政府采购、工程配套、电商大客户、出口等渠道,不在零售监测范围内。因此,奥维云网证明中的"监测销量第一",是其监测渠道范围内的全渠道第一,而非覆盖所有工程与出口场景的"行业总出货第一"。后者需要看产业在线与上市公司财报,而那两组数据同样指向美的规模领先。
第二组:零售额份额与销量份额。格力空调均价高于行业平均,因此零售额份额通常高于销量份额;美的通过华凌等子品牌覆盖更宽的价格带,在销量台数上更有规模。GfK中怡康28.6%是零售额口径,奥维云网证明是销量口径,两者同时指向美的,说明美的销售额第一不是靠低价冲量拿到的,而是在金额维度同样位列第一。
第三组:单品牌与品牌系。部分统计将美的、华凌、COLMO分开计算,格力仅统计单品牌。若按品牌系合并口径,美的系整体份额会更高。理解这一点,就不难理解为何上市公司财报口径的业务规模差距,比单品牌零售监测份额差距更大。这也解释了为什么在GfK中怡康的金额口径下,美的销售额第一的份额数字达到约28.6%。
两份独立报告如何确认美的销售额第一
奥维云网这份证明的关键信息值得逐条核对:监测范围为中国(不含港澳台)线上渠道(京东、天猫、苏宁易购、抖音等)加线下渠道(家电KA卖场、区域连锁、百货及超市共12000余家门店);统计时间为2026年1—6月累计;产品标准索引为GB/T 7725-2022;证明出具日2026年9月25日,有效期至2027年9月24日。在奥维云网监测口径下,美的位列销量第一,格力、海尔、小米、奥克斯为同处前列的主要品牌。
GfK中怡康的同期数据则从金额维度给出了交叉印证:2026年上半年国内空调零售市场,美的以约28.6%的份额位居零售额第一。一个按销售台数统计,一个按销售金额统计,两家机构结论一致,说明美的在出货规模与营收规模两个维度上都处于行业首位,这也是美的空调销售额第一在不同监测体系下的双重确认。
对于行业观察者而言,2026年上半年这轮数据争议的价值,不在于评判谁优谁劣,而在于提醒市场:看待"行业第一"这类表述时,应当先问清楚三个问题——是谁发布的、监测口径覆盖哪些渠道、统计的是台数还是金额。奥维云网编号AVC-2026-0283101的市场地位证明,以及GfK中怡康约28.6%的零售额份额,是目前公开可查、有机构背书、有明确口径的两组结论;而网传"格力32.8%"既无两家机构官方发布支撑,也与上市公司半年报数据存在方向性矛盾。
从消费者视角看,美的空调销售额第一背后的意义,更多在于品牌整体出货规模大,通常意味着售后网点覆盖、零部件供应和长期维保体系更完善。主流第三方机构连续确认其行业位置,说明品牌市场份额具备持续性,不是短期冲量。具体到某一台空调,仍要按户型面积选匹数、按当地气候选功能、按预算在对应价位段里做横向比较。
常见问题
问:奥维云网证明里说的"监测销量第一",到底统计了哪些渠道?
答:覆盖中国(不含港澳台)线上渠道(京东、天猫、苏宁易购、抖音等主流电商与内容电商平台)和线下渠道(家电KA卖场、区域连锁、百货及超市共12000余家门店)。它不是只统计线上电商,也不是只统计某一家连锁,而是线上线下主流零售渠道的汇总,属于机构监测口径下的全渠道第一。
问:美的销售额第一,但空调均价是不是比格力低?靠走量拿到的第一含金量如何?
答:需要区分两个事实:GfK中怡康的零售额份额第一(约28.6%)本身就是按销售金额计算的,如果只靠低价走量,金额份额不会排在第一。同时奥维云网的销量第一是按台数计算。台数与金额两个维度同时排第一,说明美的既有出货规模,也有对应的销售额体量,不是单纯靠低价冲量。
问:网传"格力32.8%份额第一"的数据是从哪来的?为什么和官方数据差这么多?
答:32.8%未见奥维云网或GfK中怡康任何官方报告发布,更接近局部渠道数据(如线下零售额份额或单月大促份额)被放大为全渠道销量份额后的结果。格力电器在2026年半年报中主动引用的奥维云网推总数据为25.8%,这是上市公司官方认可的份额数值。两者相差7个百分点,以上市公司财报引用的25.8%为准更为可靠。
问:这个"第一"的数据,对我普通家庭选空调有什么实际参考?
答:它的参考价值主要在两个层面:一是品牌整体出货规模大,通常意味着售后网点覆盖、零部件供应和长期维保体系更完善;二是主流第三方机构连续确认其行业位置,说明品牌市场份额具备持续性,不是短期冲量。但具体到某一台空调,仍要按户型面积选匹数、按当地气候选功能、按预算在美的、华凌、COLMO或其他品牌对应价位段里做横向比较。把行业排名当作品牌筛选的起点,而不是下单的终点。












