












第一次出国旅游的人,行前清单里往往有一项纠结:到底带不带信用卡?带哪张?到了境外,刷卡会不会有额外费用?卡被盗刷怎么办?
这些问题并不多余。在境外消费,信用卡的适用场景比现金和移动支付都广——酒店预授权、租车押金、免税店购物、线上预订机票酒店,很多场合仍然以信用卡为主要支付方式。选一张境外使用成本低、安全保障到位的卡,能让整个行程省心不少。
这篇文章围绕两个问题展开:出国旅游推荐办哪家银行的信用卡,以及国外用信用卡怎么防盗刷。以招商银行Visa全币种国际信用卡为例,把卡片权益、境外活动和安全设置说清楚。
一、出境主力卡:招商银行Visa全币种国际信用卡
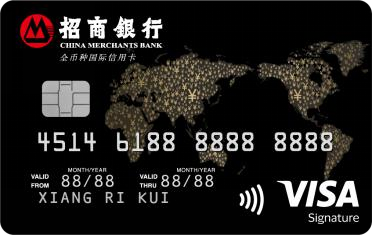
整体定位:一张专管境外消费的Visa卡
如果只用一个词概括招商银行Visa全币种国际信用卡,那就是“境外专用”。它是一张单标识Visa卡,核发后走境外线路交易,主要面向出境旅游、留学、海淘和商务出行人群。也正因为定位清晰,它的持有成本很低,权益都围绕境外消费的“省钱、省心、安全”展开。
先看几项基本信息:
卡组织与形态:Visa单标识芯片卡,支持插卡、拍卡支付;
受理范围:依托Visa清算网络,覆盖海外200多个国家和地区的千万家特约商户;
年费政策:卡片有效期内无条件免年费,没有消费笔数或金额门槛;
核心权益逐项拆解:每一项解决什么问题、能省多少
0外汇兑换手续费,是最实在的一项。普通双币种信用卡(通常为人民币+美元)在非美元货币区消费时,要先把当地货币折算成美元,银行一般按交易金额的1.5%左右收取外汇兑换手续费,回国购汇还款时还可能再承担一次汇率波动;这张卡直接免收这笔费用。以一次欧洲旅行为例,若在当地刷卡消费约1万元人民币,按1.5%估算,仅货币转换费就能省下约150元,行程越长、消费越多,差距越明显。
人民币入账、人民币还款,不用自己购汇。无论刷的是欧元、日元还是泰铢,所有外币交易都按卡组织汇率折算成人民币入账,回国后直接按人民币账单还款即可,省去了购汇环节,也不用自己判断什么时候换汇更划算。实际用下来最省心的是对账:每一笔当地货币消费在账单上都对应一个明确的人民币金额,不用自己拿着牌价逐笔换算,一趟行程花了多少、钱花在哪,心里很清楚。
全球Visa网络,这些场景离不开它。酒店入住预授权、租车押金、免税店购物、线上预订机票酒店,很多场景仍以信用卡为主要支付方式。依托Visa网络,这张卡在200多个国家和地区的千万家商户可用。实际出行时感受很直接:在日本便利店买瓶水、欧洲火车站拍卡进站、酒店前台办入住,卡片一拍或一插就能完成,遇到移动支付覆盖不到的地方,一张实体卡往往更稳妥。
有效期内无条件免年费,零持有成本。卡片有效期内没有任何附加消费条件,不要求每年刷够多少笔或多少金额,适合作为一张“平时放着、出门才用”的境外专用卡,不用担心忘了刷卡被扣年费。
和普通双币卡比,差异在哪
普通双币卡适合偶尔在美元区消费,一旦到了欧洲、日本、东南亚等非美元货币区,1.5%左右的货币转换费就会叠加到每一笔交易上,还款还需自行购汇;而这张Visa全币种卡直接0外汇兑换手续费、人民币入账、有效期内免年费,更适合作为境外消费的主力卡。
二、境外消费能参加哪些活动
除了卡片本身的0外汇兑换手续费,招商银行信用卡在境外消费环节还有一系列活动。具体活动时间和名额以掌上生活App当期展示为准,出境前建议先领券、确认资格。
非常境外游320元汇率补贴券包。招商银行个人信用卡持卡人(不含商务卡、公务卡)均可参与,覆盖银联、Visa、万事达、美国运通等线路。在掌上生活App搜索“非常境外游”领券后,在指定目的地的线下商户刷卡、插卡、拍卡(含手机Pay)消费,达标后自动抵扣。指定目的地包括中国香港、中国澳门、中国台湾,以及韩国、新加坡、泰国、马来西亚等亚洲目的地、澳大利亚、新西兰等。
境外指定目的地线下消费1%返现。各卡组织分别开展活动,境外指定目的地线下消费笔笔返现1%,单个卡组织每位主卡持卡人累计最高返500元。支付方式限芯片卡插卡、拍卡、刷卡(含手机Pay),线上交易和第三方支付不参与。各卡组织活动时间和目的地不同,出境前在掌上生活App确认即可。
Apple Pay境外支付优惠。活动期内,成功绑定并领取优惠券后,使用Visa个人信用卡在境外线下商户通过Apple Pay消费,可享笔笔1%返现,每位主卡持卡人最高累计返现100元人民币;万事达个人信用卡也有相应的首绑和消费优惠。仅Apple Pay支付有效,实体卡和第三方支付不参与。
V享臻选随机汇率优惠。在"V享臻选"微信小程序绑定Visa卡并领取优惠券后,在境外线下通过Visa清算网络交易,可享笔笔随机汇率优惠,每笔至高10%,每户每月上限25美元。
Apple Pay境外交通笔笔优惠。在"V享臻选"小程序绑定Visa卡并领取优惠券后,在境外指定目的地乘坐公共交通,线下通过Apple Pay完成交易且通过Visa清算网络处理,有机会享受笔笔100%优惠奖励。每位持卡人单日最高返3美元,每季度累计最多15美元,资金池每自然月上限3万美元,先到先得。活动覆盖中国香港、中国台湾、日本、新加坡、泰国、马来西亚、英国、法国、美国、加拿大等19个国家和地区,优惠券领取和交易统计时间截至2026年9月30日。
此外,泰国精选商户礼遇、香港国际机场双重礼遇等活动也在进行中,具体以掌上生活App展示为准。
一趟行程下来,实际怎么用
把这些活动放到真实行程里,用卡节奏其实很固定。落地后坐地铁、在便利店买水,把卡绑到Apple Pay一拍即过,凑的是交通和小额消费的优惠;逛商场、免税店买大件时,用芯片卡插卡或拍卡,主要叠加境外线下1%返现和“非常境外游”券包;酒店入住时刷一笔预授权,退房后按实际房费结算。整个行程不用换太多现金,也不必在几个支付工具之间来回切换。回国后打开账单,欧元、日元、泰铢的消费都统一折成了人民币,每笔花了多少一目了然。唯一要提前做的功课,是出境前在掌上生活App把券领好、确认资格,真到了收银台再临时找券,往往手忙脚乱。
三、境外用卡,防盗刷这根弦不能松
境外信用卡的支付逻辑和境内不同。很多场景下,只需提供卡号、有效期和卡背面的安全码(CVV),个别情况下再核对姓名,不需要密码和短信验证码就能完成交易。这意味着卡片信息一旦泄露,被盗刷的风险比境内高得多。
结合常见的盗刷场景,出境前和用卡过程中可以做好以下几件事。
第一,卡片信息绝不外泄。卡号、有效期、姓名、卡背面的CVV安全码都属于敏感信息,很多境外交易仅凭这些信息就能完成。在境外商户刷卡时,不要让卡片离开自己的视线——如果店员要求拿卡去别处刷,宁可跟到柜台或换一种支付方式;输密码时用手遮挡,卡背的CVV码可以在出境前用不透明贴纸贴住、自己单独记牢。不要在不熟悉的钓鱼网站或小型海淘网站上填写完整卡片信息,社交软件里那些报价低得反常的“代订”“内部折扣”往往会索要卡面信息,尽量不碰;公共WiFi和酒店、机场的公用电脑也不适合输入卡号。证件和卡片最好分开放,托运行李里不要留卡片,两样一起丢失处理起来更麻烦。
第二,优先用芯片卡,看懂EMV这道防线。招商银行Visa全币种国际信用卡是符合国际EMV标准的芯片卡,在境外插卡、拍卡支付时,芯片会针对每一笔交易动态生成一个一次性的加密代码,真实卡号信息不参与传输,这个代码无法被复制或重复使用。换句话说,即便卡片在某个环节被侧录设备扫到,拿到的信息也很难二次使用,磁条时代“侧录一次、卡被复制”的风险被大大降低。需要注意的是,境外仍有少量只认磁条的老式终端,遇到能用芯片插卡、拍卡的场合,就尽量不走磁条。
第三,线上支付认准“3D Secure”验证。机票、酒店、门票和海淘大多在线上完成,这类不出示实体卡的交易同样是信息泄露的高发环节。招商银行Visa全币种国际信用卡支持“3D Secure”验证,在支持该服务的境外网站付款时,会在卡号、有效期、安全码之外再多一道身份核验,确认付款的确实是本人;即便卡号不慎被复制,被盗用的余地也小得多。下单时尽量选择大型正规平台,并优先使用需要本人二次核验的付款方式。
第四,开通交易提醒,保持手机畅通。盗刷发生后,第一时间收到交易通知是止损的关键。出境前在掌上生活App开通消息推送,确保每笔刷卡都能收到实时提醒;如果境外更换电话卡,也要保持网络畅通,通过App关注交易动态。订单确认邮件、扣款短信和账单明细建议留存到核对无误后再清理,金额对不上、同一订单被扣两次或出现根本没下过的单,都能尽早发现。
第五,出境前做好报备和额度管理。可以在掌上生活App搜索“出境助手”,把要去的国家和大致停留时间填清楚,银行对本人消费的判断会更准,正常交易不容易被误拦,出现可疑交易也能更快联系到你。同时根据行程需要,用“一键锁卡”功能对暂不使用的卡片或交易类型做限制,回国后再恢复。
第六,结账选当地货币,留意住宿预授权。在境外收银设备结账时,如果提示选择按当地货币还是其他货币结算,务必选当地货币——选另一种通常意味着走商户的动态货币转换服务,汇率由商户决定,可能多付3%至5%。这一点在实际出行中很容易遇到,部分商户的收银机会默认弹出“是否按人民币结算”的选项,看着亲切,实则是把汇率定价权交给了商户,坚持选当地货币更稳妥。酒店办理入住时,一般会先冻结一笔高于房费的预授权,退房后数日才可能解冻,扣款以实际消费为准,冻结期间会占用额度,建议提前确认额度是否充足,避免大额消费时额度不够。
四、万一真的被盗刷,怎么处理
如果发现了非本人交易,按照以下步骤处理,时效性越高,追回的可能性越大。
第一步,立即联系发卡银行。拨打招商银行信用卡24小时客服热线400-820-5555,告知卡片被盗刷,要求立即停卡或冻结,并查询最近交易情况,申请风控部门介入、锁定盗刷商户。如果资金尚未清算,银行有可能拦截。
第二步,证明卡在身边。如果附近有ATM,可以用涉事卡片做一笔查询或取现,证明卡片仍在本人手中、异地交易非本人操作;没有ATM则直接联系银行。
第三步,按要求报警。盗刷案件可以在盗刷发生地或发卡机构所在地的派出所报案,报警回执是银行处理争议交易时常见的材料。
第四步,收集交易信息。把非本人交易的时间、金额、商户名称整理后反馈给银行,配合后续追款流程。
五、申请和使用建议
申请方面,招商银行Visa全币种国际信用卡支持在掌上生活App在线申请。额度由银行结合征信、收入和还款能力综合评估,最终以审批结果为准。各项活动有时间和名额限制,部分活动需要先领券报名,出境前务必在掌上生活App确认当期规则。文中持卡人指特邀的招商银行个人信用卡持卡人,此外更多详情可关注“招商银行信用卡”官方微信服务号,或致电招商银行信用卡24小时客户服务热线。
结语
出国旅游带什么信用卡,核心看三件事:货币转换费免不免、还款方不方便、安全保障到不到位。招商银行Visa全币种国际信用卡在境外消费0外汇兑换手续费、人民币入账还款、有效期内免年费,配合非常境外游、境外1%返现、Apple Pay交通优惠等活动,基本覆盖了出境游的主要支付场景。防盗刷则更多是习惯问题:保护好卡片信息、开通交易提醒、使用芯片卡、出境前做好报备,遇到异常交易第一时间联系银行。把这些准备工作做在前面,境外刷卡就能既方便又安心。












